Vollzug der 37. BImSchV: Nachweissystem für RFNBOs
RFNBOs sind eine Alternative zu fossilen Kraft- und Brennstoffen.
Quelle: Umweltbundesamt
Das UBA führt das Nachweissystem für sogenannte erneuerbare Kraftstoffe nicht biogenen Ursprungs (kurz: RFNBOs) nach der 37. Bundesimmissionsschutzverordnung (BImSchV). Hier finden Zertifizierungsstellen, Wirtschaftsteilnehmende und Interessierte relevante Informationen, Vordrucke, Muster und Antragsformulare.
RFNBOs steht für renewable fuels of non-biological origin, also erneuerbare Kraft- bzw. Brennstoffe nicht biogenen Ursprungs. Die Erneuerbare-Energien-Richtlinie (Richtlinie (EU) 2018/2001, in der Praxis bekannter unter dem englischen Begriff „Renewable Energy Directive“, kurz „RED“) definiert RFNBOs als flüssige oder gasförmige Kraftstoffe, deren Energiegehalt aus erneuerbaren Energiequellen mit Ausnahme von Biomasse stammt.
Weitere Begrifflichkeiten, die in diesem Kontext gebräuchlich sind und teils umgangssprachlich synonym verwendet werden, sind zum Beispiel E-Fuels, SynFuels oder synthetische Kraftstoffe. Beispiele für RFNBOs sind RFNBO-konformer grüner Wasserstoff, RFNBO-Methan und RFNBO-Ammoniak.
Weitere Informationen zu Wasserstoff und zur Farbenlehre des Wasserstoffs finden Sie in unserem Artikel:
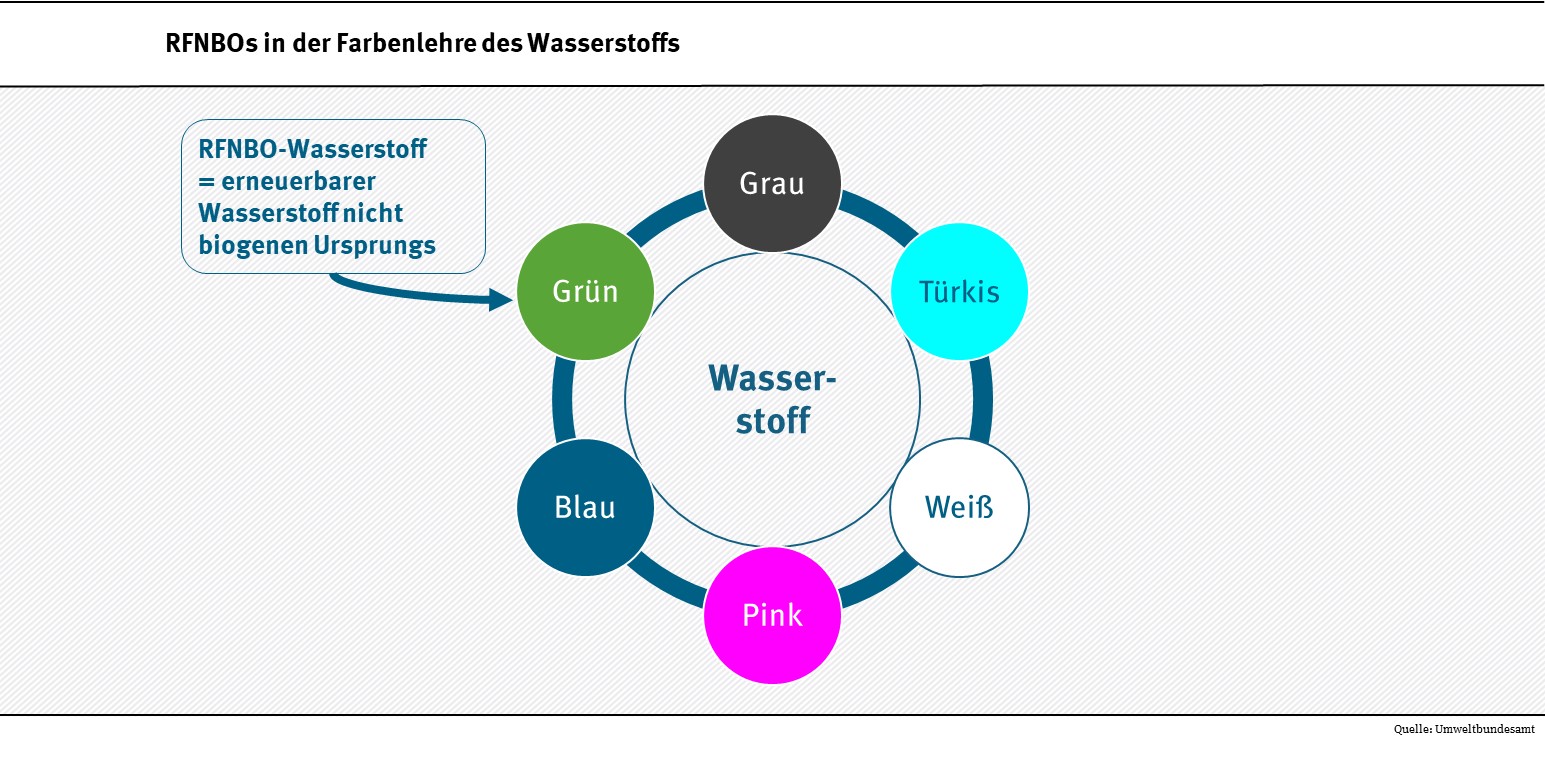
Grüner Wasserstoff im Sinne der Farbenlehre des Wasserstoffs fällt unter RFNBOs.
RFNBOs in der Farbenlehre des Wasserstoffs
Quelle: Umweltbundesamt
Worum es geht – Anwendungsmöglichkeiten des Nachweises nach der 37. BImSchV
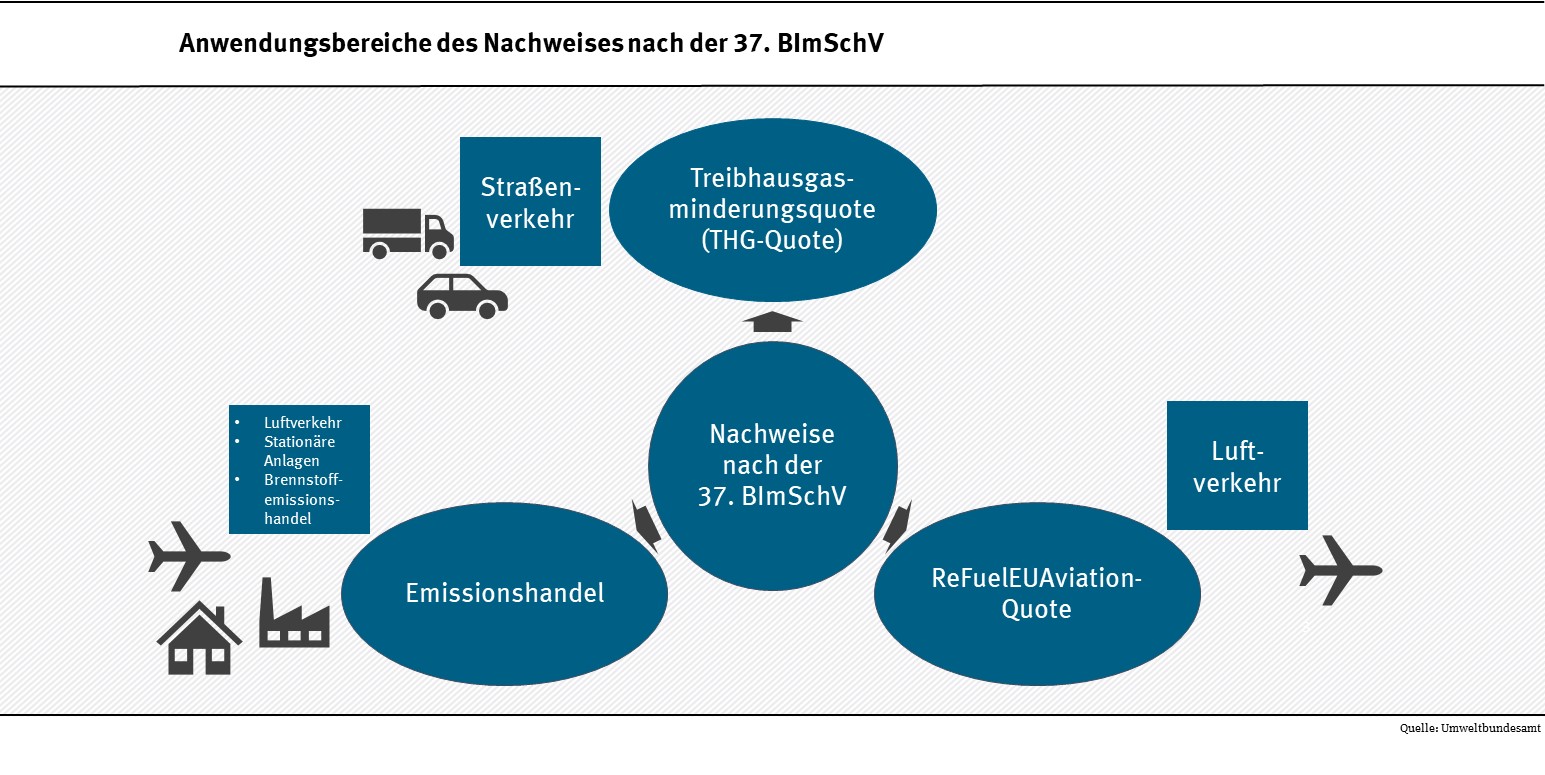
Ein RFNBO-Nachweis nach der 37. BImSchV, der von Herstellern von RFNBOs (sogenannten Schnittstellen) über eine Menge RFNBO ausgestellt wird, kann in verschiedenen Kontexten als Nachweis geltend gemacht werden, dass die ausgewiesene Menge RFNBO gesetzeskonform produziert wurde: für die Treibhausgasminderungsquote im Landverkehr, die ReFuelEUAviation-Quote im Luftverkehr sowie im Emissionshandel.
Anwendungsbereiche des Nachweises nach der 37. BImSchV
Quelle: Umweltbundesamt
RFNBOs zur Anrechnung auf die Treibhausgasminderungsquote (Landverkehr)
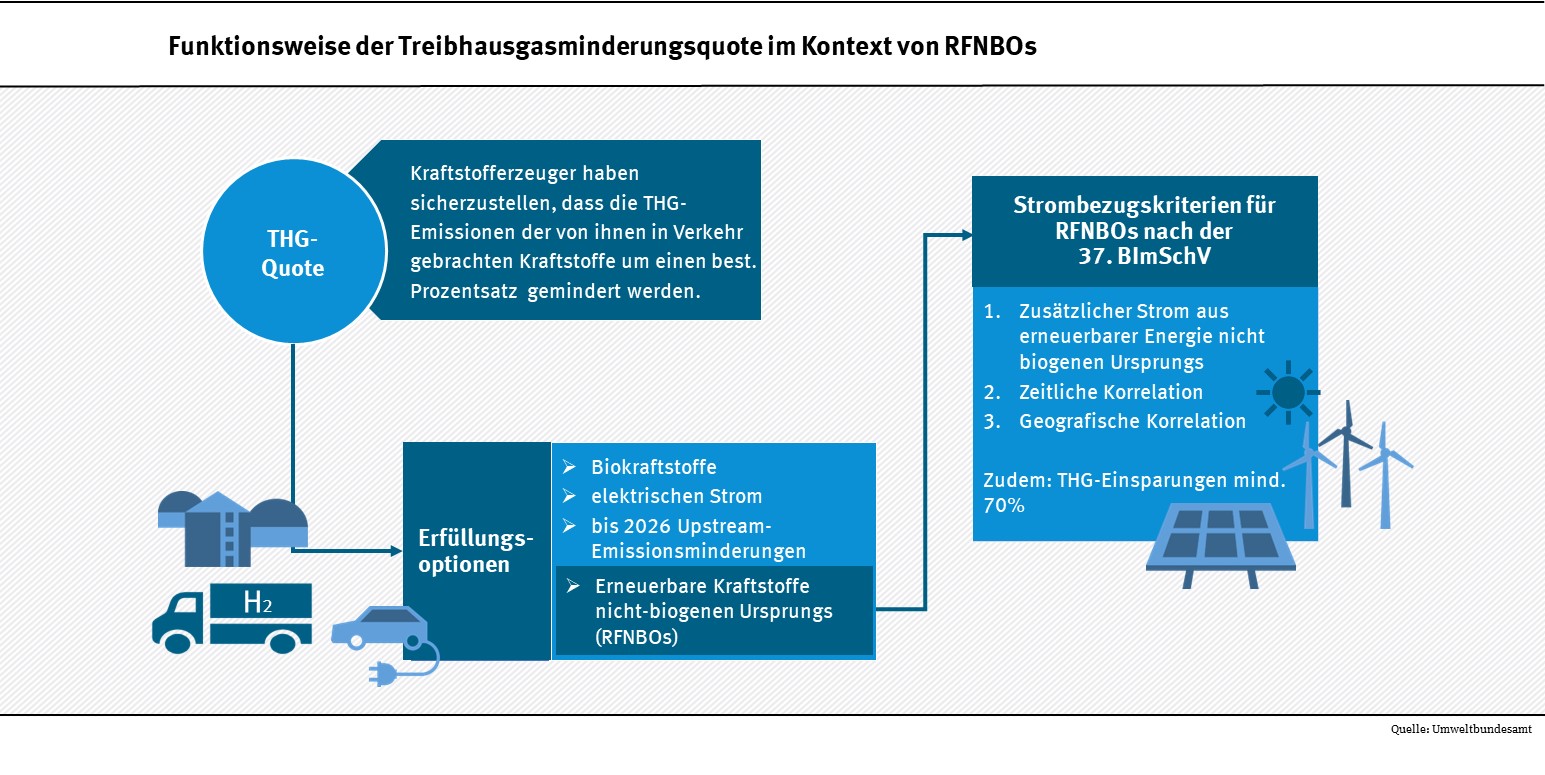
Inverkehrbringer von Otto- und Dieselkraftstoffen (Mineralölunternehmen) haben gemäß § 37a Absatz 1 in Verbindung mit Absatz 4 BImSchG sicherzustellen, dass die Treibhausgasemissionen der von ihnen in Verkehr gebrachten fossilen Otto- und fossilen Dieselkraftstoffe und die Treibhausgasemissionen der von ihnen eingesetzten sogenannten Erfüllungsoptionen (also der Optionen zur Erfüllung der Treibhausgasminderungsquote, zum Beispiel RFNBOs) um einen bestimmten Prozentsatz gemindert werden. Dieser Prozentsatz beträgt ab dem Kalenderjahr 2027 17,5 Prozent und steigt jährlich an, bis er ab dem Kalenderjahr 2040 schließlich bei 65 Prozent liegt. Diese verpflichtende Treibhausgasminderungsquote gilt derzeit nur für den Landverkehr.
Mineralölunternehmen können die Treibhausgasminderungsverpflichtung durch den Einsatz verschiedener Optionen erfüllen (sogenannte Erfüllungsoptionen):
Biokraftstoffe (zuständig: Bundesanstalt für Landwirtschaft und Ernährung (BLE) – weitere Informationen zum Nachhaltige-Biomasse-System (NABISY))
Bis 2026: Upstream-Emissionsminderungen (zuständig: UBA nach der Upstream-Emissionsminderungs-Verordnung, sogenannte UERV)
Ab 2027: gegebenenfalls Recycled Carbon Fuels (RCFs)
Ab 2031: gegebenenfalls mittels Elektrolyse erzeugter, kohlenstoffarmer Wasserstoff, wenn er als Zwischenprodukt zur Produktion konventioneller Kraftstoffe verwendet wird.
Damit RFNBOs auf die Treibhausgasminderungsquote angerechnet werden dürfen, müssen sogenannte Strombezugskriterien eingehalten werden. Vereinfacht gesagt, müssen folgende Voraussetzungen erfüllt sein:
Erstens muss für die Herstellung von RFNBOs zusätzlich erzeugter Strom aus erneuerbarer Energie nicht biogenen Ursprungs genutzt werden (Kriterium der sogenannten Zusätzlichkeit). RFNBO-Hersteller müssen grundsätzlich Verträge mit neuen und ungeförderten Erneuerbare-Energien-Anlagen schließen. Dies dient dazu, dass für die Produktion von grünem Wasserstoff zusätzlich erzeugter erneuerbarer Strom genutzt wird und nicht auf vorhandenen grünen Strom zurückgegriffen wird, der dadurch in anderen Bereichen fehlt, wo dann wiederum auf fossilen Strom ausgewichen würde. Das Kriterium der Zusätzlichkeit hat den Zweck, Anreize für den Aufbau neuer Kapazitäten zur Erzeugung von Strom aus erneuerbaren Quellen zu schaffen.
Zweitens muss grundsätzlich eine zeitliche Korrelation zwischen der Produktion des RFNBO und der Stromerzeugung aus erneuerbarer Energie gegeben sein. Das bedeutet, dass RFNBOs grundsätzlich in derselben Stunde (in einer Übergangsphase bis Ende 2029 in demselben Monat) hergestellt werden müssen, in der auch der erneuerbare Strom erzeugt wird.
Drittens muss das Kriterium der geografischen Korrelation zwischen der RFNBO-Produktionsanlage (zum Beispiel einem Elektrolyseur) und der Erneuerbare-Energien-Anlage (zum Beispiel der Windkraftanlage oder dem Solarpark) erfüllt sein. Es muss also eine örtliche Nähe zwischen der RFNBO-Produktionsanlage und der Erneuerbare-Energien-Anlage bestehen.
Weitere Voraussetzung für die Anrechnung von RFNBOs auf die Treibhausgasminderungsquote ist, dass die Treibhausgaseinsparungen durch die Nutzung der RFNBOs mindestens 70 Prozent betragen.
Für Fragen zur Anrechnung von RFNBOs auf die Treibhausgasminderungsquote wenden Sie sich bitte an die hierfür zuständige Biokraftstoffquotenstelle im Hauptzollamt Frankfurt (Oder).
Funktionsweise der Treibhausgasminderungsquote (THG-Quote) im Kontext von RFNBOs
Quelle: Umweltbundesamt
RFNBOs zur Anrechnung auf die ReFuelEUAviation-Quote (Luftverkehr)
Ein weiterer Anwendungsbereich der Nachweise nach der 37. BImSchV ist die ReFuelEUAviation-Quote im Luftverkehr nach der ReFuelEUAviation-Verordnung. Demnach muss durch Anbieter von Flugkraftstoffen jedes Jahr ein Mindestanteil an nachhaltigen Flugkraftstoffen (englisch: SAFs) zur Verfügung gestellt werden.
Unter SAFs fallen synthetische Flugkraftstoffe, Biokraftstoffe für die Luftfahrt und wiederverwertete kohlenstoffhaltige Flugkraftstoffe. Die ReFuelEUAviation-Verordnung wiederum definiert synthetische Flugkraftstoffe (oder auch e-SAF) als Flugkraftstoffe, bei denen es sich um RFNBOs nach der Erneuerbare-Energien-Richtlinie (RED) handelt.
Für erneuerbaren Wasserstoff für die Luftfahrt und synthetische Flugkraftstoffe, die auf die ReFuelEUAviation-Quote angerechnet werden sollen, führt das UBA das Nachweissystem.
Für Fragen zur Anrechnung von RFNBOs auf die ReFuelEUAviation-Quote wenden Sie sich bitte an die hierfür zuständige Biokraftstoffquotenstelle im Hauptzollamt Frankfurt (Oder).
RFNBOs in anderen Sektoren
Im Seeverkehr regelt die FuelEUMaritime-Verordnung (FEUM-Verordnung), dass in dem Fall, dass der Anteil von RFNBOs im Berichtszeitraum 2031 weniger als ein Prozent beträgt, ab 2034 ein Teilziel von zwei Prozent an der jährlich an Bord eines Schiffs verbrauchten Energie gilt. Auf nationaler Ebene ist derzeit noch kein Gesetz zur Durchführung der FuelEUMaritime-Verordnung in Kraft. Die 37. BImSchV findet (derzeit) keine Anwendung auf die Verpflichtungen aus der FEUM-Verordnung.
Nach der Erneuerbare-Energien-Richtlinie (RED) müssen die Mitgliedstaaten in Bezug auf den Industriesektor sicherstellen, dass RFNBOs bis spätestens 2030 mindestens 42 Prozent und bis 2035 mindestens 60 Prozent des genutzten Wasserstoffs ausmachen; maßgeblich ist dabei der Wasserstoff, der für Endenergieverbrauchszwecke und nichtenergetische Zwecke genutzt wird. Auch hierauf ist die 37. BImSchV (derzeit) nicht anwendbar.
RFNBOs im Emissionshandel
Im Emissionshandel spielen RFNBOs ebenfalls eine Rolle. Gemäß Artikel 39a Absatz 3 EU-Monitoring-Verordnung (EU-MVO) gilt für den Kohlenstoffgehalt von RFNBOs, die als RFNBOs im Sinne der Erneuerbare-Energien-Richtlinie (RED) gelten und die die Kriterien für Treibhausgaseinsparungen erfüllen, der Emissionsfaktor Null. Die Kriterien können nach der EU-MVO als erfüllt angesehen werden, wenn der Anlagenbetreiber in der Unionsdatenbank (UDB) oder in einer nationalen Datenbank Nachweise für RFNBOs vorlegt.
Auf nationaler Ebene legt die Emissionsberichterstattungsverordnung 2030 (EBeV 2030) für den nationalen Emissionshandel fest, dass im Rahmen der Emissionsberichtserstattung nach dem Brennstoffemissionshandelsgesetz (BEHG) für den in Verkehr gebrachten Brennstoffanteil, der aus RFNBOs stammt, ein Emissionsfaktor von Null angewendet werden kann, wenn der Verantwortliche die Vorgaben der 37. BImSchV erfüllt.
Die nationale Umsetzung der EU-MVO erfolgt in der Emissionshandelsverordnung 2030 (EHV 2030): Dort wird für die Nachweisführung hinsichtlich RFNBOs auf den RFNBO-Nachweis nach der 37. BImSchV verwiesen. Dies betrifft den Luftverkehr (§ 7 EHV), die stationären Anlagen (§ 4 EHV) sowie den Brennstoffemissionshandel im Rahmen des ETS 2 (Wärme und Verkehr, § 9 EHV).
Funktionsweise des Nachweissystems nach der 37. BImSchV
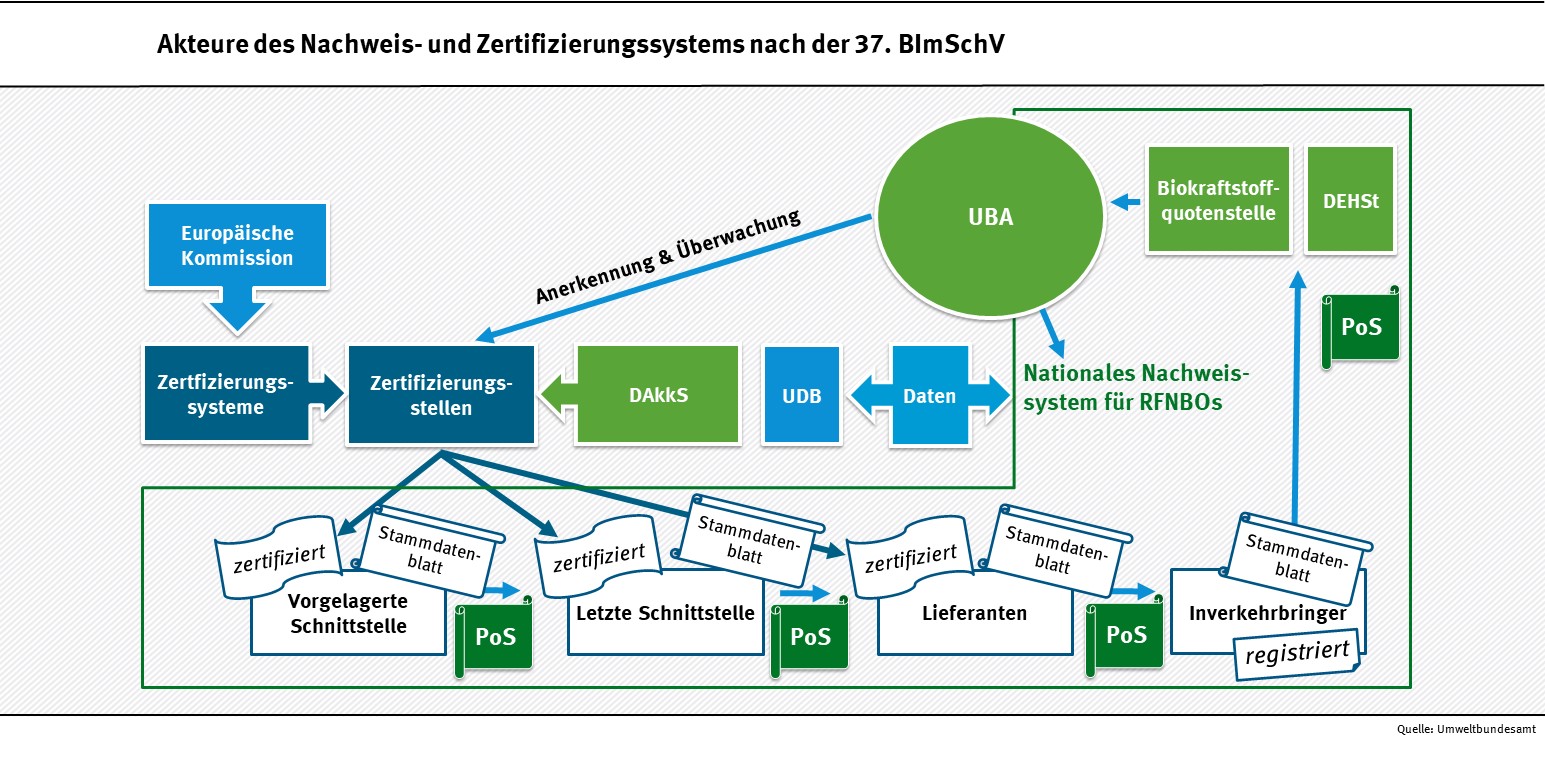
Zertifizierungsstellen müssen sich (künftig) zunächst von der deutschen Akkreditierungsstelle (DAkkS) akkreditieren lassen. Wenn sie von der DAkkS akkreditiert wurden, werden sie nach Prüfung weiterer Voraussetzungen durch das UBA anerkannt und während ihrer Tätigkeit durch das UBA überwacht.
Die Zertifizierungsstellen stellen in einem Zertifizierungssystem, das von der Europäischen Kommission anerkannt ist (sogenanntes freiwilliges System), Zertifikate aus. Zertifiziert sein müssen grundsätzlich alle Hersteller von RFNBOs (sogenannte Schnittstellen) und Lieferanten.
Die Hersteller der RFNBOs (sogenannte Schnittstellen) stellen grundsätzlich Nachweise aus (im englischen Proof of Sustainability – PoS), die entlang der Lieferkette bis zum Inverkehrbringer weitergeleitet werden.
Die RFNBOs dürfen von der letzten Schnittstelle bis zu den Nachweispflichtigen ausschließlich von Lieferanten geliefert werden, die die Lieferung der Kraftstoffe in einem Massenbilanzsystem dokumentieren. Der Nachweispflichtige reicht den Nachweis bei der Biokraftstoffquotenstelle zur Anrechnung auf die Treibhausgasminderungsquote oder die ReFuelEUAviation-Quote oder bei der DEHSt ein. Die Biokraftstoffquotenstelle und die DEHSt gleichen die vorgelegten Nachweise mit dem UBA ab.
Akteure des Nachweis- und Zertifizierungssystems nach der 37. BImSchV
UBA: Umweltbundesamt DAkks: Deutsche Akkreditierungsstelle PoS: Proof of Sustainability = Nachweis UDB: Unionsdatenbank DEHSt: Deutsche Emissionshandelsstelle
Quelle: Umweltbundesamt
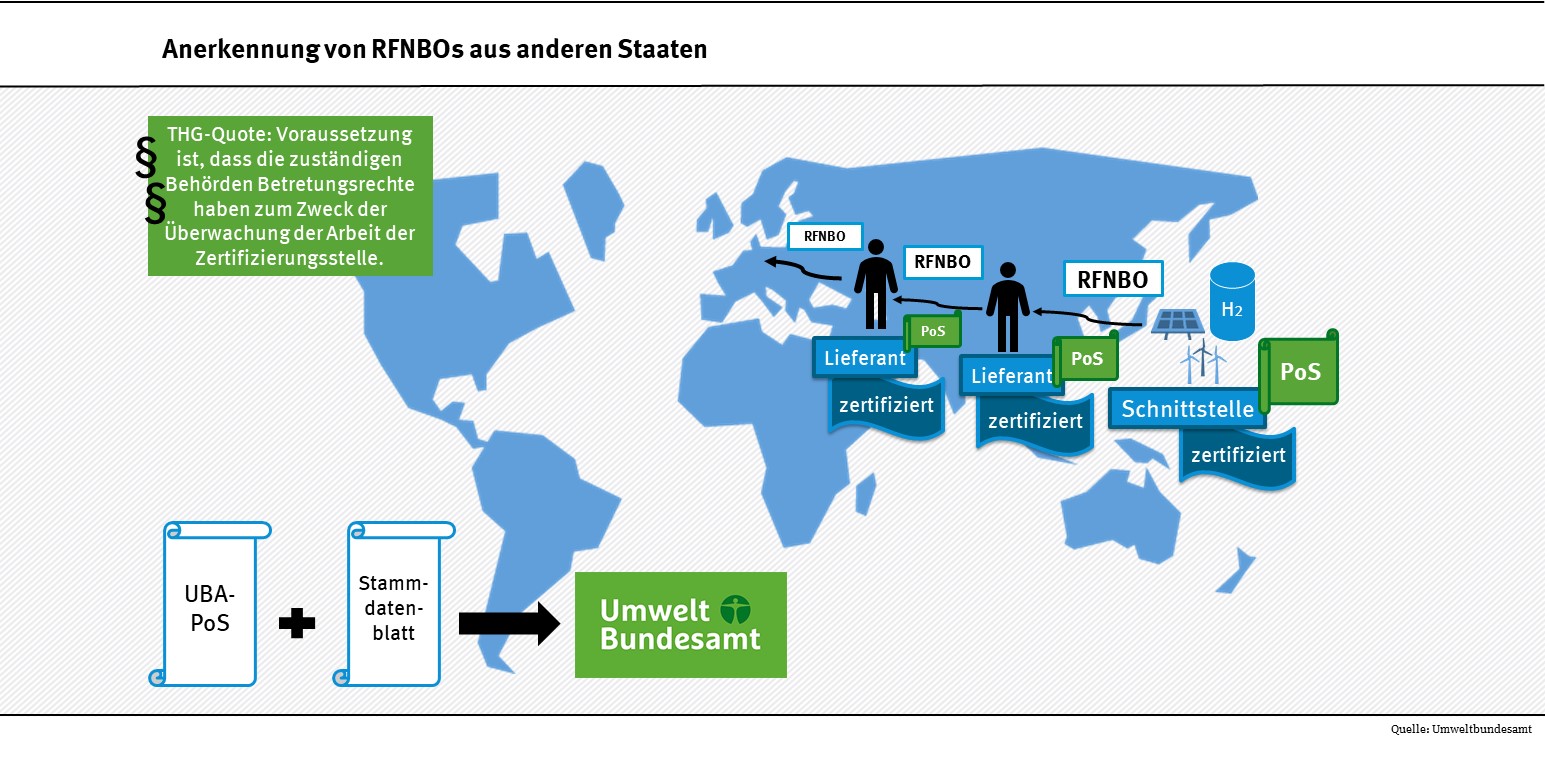
Gemäß der 37. BImSchV dürfen auch importierte RFNBOs aus anderen Staaten (EU-Mitgliedstaaten und Drittstaaten) auf die Treibhausgasminderungsquote angerechnet werden. Das Verfahren für importierte RFNBOs entspricht dem für RFNBOs aus dem Inland. Jeder Hersteller der RFNBOs (sogenannte Schnittstelle) und jeder Lieferant muss in einem von der EU-Kommission anerkannten Zertifizierungssystem (freiwilligem System) von einer Zertifizierungsstelle zertifiziert sein. Die Zertifizierungsstelle muss auch in diesem Fall vom UBA oder einer zuständigen Behörde eines anderen Mitgliedstaates anerkannt und (künftig auch) akkreditiert sein. Importierte RFNBOs dürfen nur dann auf die Treibhausgasminderungsquote angerechnet werden, wenn die letzte Schnittstelle eine Vor-Ort-Kontrolle durch eine zuständige Behörde eines Mitgliedstaates der Europäischen Union zum Zweck der Überwachung der Arbeitsweise der Zertifizierungsstellen ermöglicht.
Aufbau eines zentralen Registers (unter anderem über alle Nachweise, Zertifikate und Auditberichte)
Informationen für Zertifizierungsstellen und Wirtschaftsteilnehmende
Die Anerkennung und Überwachung von Zertifizierungsstellen wird zunächst durch ein weitgehend manuell geführtes Verwaltungsverfahren umgesetzt. Bis ein digitalisiertes Register beim UBA in Betrieb genommen wird, müssen einige Prozesse durch Übersendung per E-Mail durchgeführt werden.
Im Bundesanzeiger finden Wirtschaftsteilnehmende zudem vom Umweltbundesamt nach § 10 Absatz 3 der 37. BImSchV bekanntgegebene Standardwerte für Treibhausgasemissionen und Energieverbräuche beim Transport und bei der Verdichtung von Wasserstoff.
Bei weiterführenden Fragen können Sie sich an das E-Mail-Postfach Vollzug-37BImSchV@uba.de wenden.
Ihren Antrag auf Anerkennung als Zertifizierungsstelle stellen Sie bitte ausschließlich über das E-Mail-Postfach Antrag-37BImSchV@uba.de.
Bitte beachten Sie, dass E-Mails an das UBA die Größe von 15 MB nicht überschreiten dürfen. Wir bitten Sie, Anhänge entsprechend zu bündeln (zip) oder diese in separaten E-Mails zu senden.
Zudem besteht die Möglichkeit, die Unterlagen über BSCW, eine Kommunikationsplattform des Bundes, hochzuladen. Hierfür bitten wir Sie, eine E-Mail mit dem Betreff "Registrierung Zertifizierungsstelle" an Antrag-37BImSchV@uba.de zu übersenden und uns eine personalisierte E-Mail-Adresse für die Freischaltung mitzuteilen. Die Person mit dieser E-Mail-Adresse erhält Zugang zu BSCW und kann dort in einem eigens dafür vorgesehenen Ordner die erforderlichen Dokumente für die Registrierung bereitstellen.
Downloads
Hier können Sie Dokumente über Informationen und Formulare zum Vollzug der 37. BImSchV herunterladen:
Verordnung zur Neufassung der Siebenunddreißigsten Verordnung zur Durchführung des Bundes-Immissionsschutzgesetzes (Verordnung zur Anrechnung von strombasierten Kraftstoffen und mitverarbeiteten biogenen Rohstoffen auf die Treibhausgasquote und zur Anrechnung auf die Verpflichtung nach Artikel 4 in Verbindung mit Anhang I der Verordnung (EU) 2023/2405) (37. BImSchV)
Richtlinie (EU) 2018/2001 des Europäischen Parlaments und des Rates vom 11. Dezember 2018 zur Förderung der Nutzung von Energie aus erneuerbaren Quellen (Neufassung)
Delegierte Verordnung (EU) 2023/1184 der Kommission vom 10. Februar 2023 zur Ergänzung der Richtlinie (EU) 2018/2001 des Europäischen Parlaments und des Rates durch die Festlegung einer Unionsmethode mit detaillierten Vorschriften für die Erzeugung flüssiger oder gasförmiger erneuerbarer Kraftstoffe nicht biogenen Ursprungs für den Verkehr
Delegierte Verordnung (EU) 2023/1185 der Kommission vom 10. Februar 2023 zur Ergänzung der Richtlinie (EU) 2018/2001 des Europäischen Parlaments und des Rates durch Festlegung eines Mindestschwellenwertes für die Treibhausgaseinsparungen durch wiederverwertete kohlenstoffhaltige Kraftstoffe und einer Methode zur Ermittlung der Treibhausgaseinsparungen durch flüssige oder gasförmige erneuerbare Kraftstoffe nicht biogenen Ursprungs für den Verkehr sowie durch wiederverwertete kohlenstoffhaltige Kraftstoffe
Durchführungsverordnung der Kommission vom 14. Juni 2022 über Vorschriften für die Überprüfung in Bezug auf die Nachhaltigkeitskriterien und die Kriterien für Treibhausgaseinsparungen sowie die Kriterien für ein geringes Risiko indirekter Landnutzungsänderungen
Verordnung (EU) 2023/2405 des Europäischen Parlaments und des Rates vom 18. Oktober 2023 zur Gewährleistung gleicher Wettbewerbsbedingungen für einen nachhaltigen Luftverkehr (Initiative „ReFuelEU Aviation“)
Durchführungsverordnung (EU) 2018/2066 der Kommission vom 19. Dezember 2018 über die Überwachung von und die Berichterstattung über Treibhausgasemissionen gemäß der Richtlinie 2003/87/EG des Europäischen Parlaments und des Rates und zur Änderung der Verordnung (EU) Nr. 601/2012 der Kommission
Verordnung über die Emissionsberichterstattung nach dem Brennstoffemissionshandelsgesetz für die Jahre 2023 bis 2030 (Emissionsberichterstattungsverordnung 2030 - EBeV 2030)